DELIMITACIÓN NORMATIVA DEL CONCEPTO DE RENTA GRAVABLE EN EL IMPUESTO SOBRE LA RE

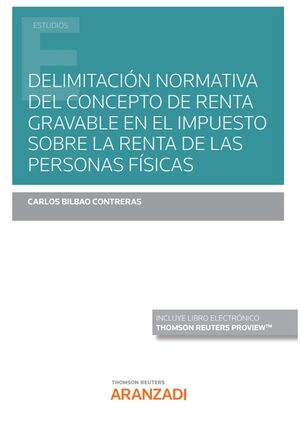
DELIMITACIÓN NORMATIVA DEL CONCEPTO DE RENTA GRAVABLE EN EL IMPUESTO SOBRE LA RE

BILBAO CONTRERAS, CARLOS

69,99 €
IVA inclós
Sense stock. Consulteu disponibilitat
Editorial:
Thomson Reuters Aranzadi
Any d'edició:
2022
Matèria
Financiero y tributario
ISBN:
978-84-1125-157-0
Pàgines:
736
Enquadernació:
Otros
69,99 €
IVA inclós
Sense stock. Consulteu disponibilitat
Afegir a favorits

Articles relacionats

  • SISTEMA FISCAL ESPAÑOL 12ª EDICIÓN 2026-2027
    SÁNCHEZ SÁNCHEZ, ANGEL / GIL MACIÁ, LORENZO / LÓPEZ LLOPIS, ESTEFANÍA
    Esta obra constituye un manual del sistema fiscal español, cuyo contenido se ciñe a sus tres impuestos fundamentales: Impuesto sobre Sociedades, Impuesto sobre el Valor Añadido e Impuesto sobre la Renta de las Personas Físicas. Con la intención de adaptarse a la configuración habitual de los programas de las asignaturas que abordan el estudio de nuestro sistema tributario, el m...
    Disponible. Enviament en 48 h.

    35,00 €

  • DERECHO FINANCIERO Y TRIBUTARIO
    DURÁN, MANUEL LUCAS / ANTONIO FERNÁNDEZ AMOR, JOSÉ / GARCÍA CALVENTE, YOLANDA / GARCÍA LUIS, TOMÁS /  
    El Derecho Financiero y Tributario es una disciplina jurídica extraordinariamente compleja; de ahí la necesidad imperiosa de contar con un manual que explique con detalle y rigor sus distintas partes, desglosando su contenido en varios grandes capítulos (Derecho presupuestario y de los gastos públicos, cuestiones generales del Derecho Tributario, las obligaciones tributarias y ...
    Últim exemplar. Enviament en 48 h.

    43,95 €

  • DERECHO TRIBUTARIO
    DURÁN, MANUEL LUCAS / CALVO VERGEZ, JUAN / ANTONIO FERNÁNDEZ AMOR, JOSÉ / GARCÍA CALVENTE, YOLANDA /  
    No puede ignorarse que el Derecho Tributario es una disciplina cuya comprensión necesita un conocimiento previo de una variada gama de materias. Es una rama jurídica muy técnica, por lo que, para facilitar su conocimiento, es muy recomendable disponer de un manual que sistematice con rigor el sistema tributario: Impuesto sobre Sociedades, Impuesto sobre la Renta de las Personas...
    Últim exemplar. Enviament en 48 h.

    51,95 €

  • CURSO DE DERECHO FINANCIERO Y TRIBUTARIO
    MARTÍN QUERALT, JUAN / LOZANO SERRANO, CARMELO / TEJERIZO LÓPEZ, JOSÉ MANUEL / CASADO OLLERO, GABRIEL / ORÓN MORATAL, GERMAN
    El Curso de Derecho Financiero y Tributario de los profesores Martín Queralt, Tejerizo López, Casado Ollero y Orón Moratal constituye un análisis exhaustivo de los ordenamientos tributario y presupuestario vigentes en España. Aunque se trata de un libro dedicado fundamentalmente al estudio de las normas generales del Derecho Financiero y tributario, también tiene cabida en él ...
    Disponible. Enviament en 48 h.

    65,95 €

  • CURSO DE DERECHO TRIBUTARIO
    PÉREZ ROYO, FERNANDO / GARCÍA BERRO, FLORÍAN / PÉREZ ROYO, IGNACIO / CUBERO TRUYO, ANTONIO / CARRASC
    El Curso de Derecho Tributario. Parte Especial contiene la exposición completa y sistemática de los diferentes impuestos que integran el Sistema Tributario del Estado y los impuestos locales, precedida de un capítulo sobre la historia de su formación y seguida de otro sobre fiscalidad de la Unión Europea. La obra está destinada a cubrir las necesidades de un público diverso. Po...
    Últim exemplar. Enviament en 48 h.

    65,95 €

  • LEY GENERAL TRIBUTARIA. ESTUDIA CON MARTINA
    VICENTE VALERA
    En esta obra, Vicente Valera, junto a la diseñadora gráfica Cinthia Moure, ofrece una versión totalmente actualizada y en formato fácil estudio, sobre la Ley General Tributaria, Ley 58/2003, de 17 de diciembre, especialmente útil para los procesos selectivos a los diversos cuerpos del funcionariado español. Respetando la literalidad de la norma se han destacado aquellos término...
    Disponible. Enviament en 48 h.

    25,50 €

Altres llibres de l'autor

  • DELIMITACIÓN NORMATIVA DEL CONCEPTO DE RENTA GRAVABLE EN EL IMPUESTO SOBRE LA RE
    BILBAO CONTRERAS, CARLOS
    La investigación recoge los antecedentes históricos, doctrinales y legislativos referidos al Impuesto sobre la Renta de las Personas Físicas. La nota común a todas las regulaciones de dicho tributo ha sido la ausencia de una definición de carácter declarativo del concepto de ?renta gravable?. La investigación desarrollada permite la consecución de una definición de ?renta gra...
    Sense stock. Consulteu disponibilitat

    100,00 €